Voir aussi
 25.09.2026 10:31 AM
Le marché actions américain continue de jouer à la roulette russe : un seul coup peut décevoir aussi bien les vendeurs que les acheteurs. Le S&P 500 a passé l’essentiel de la séance dans le rouge, mais un rapport indiquant que les États-Unis et l’Iran envisagent une réouverture progressive du détroit d’Hormuz a fait repasser le Brent sous les 100 USD le baril et a permis à l’indice de combler le gap formé à l’ouverture.
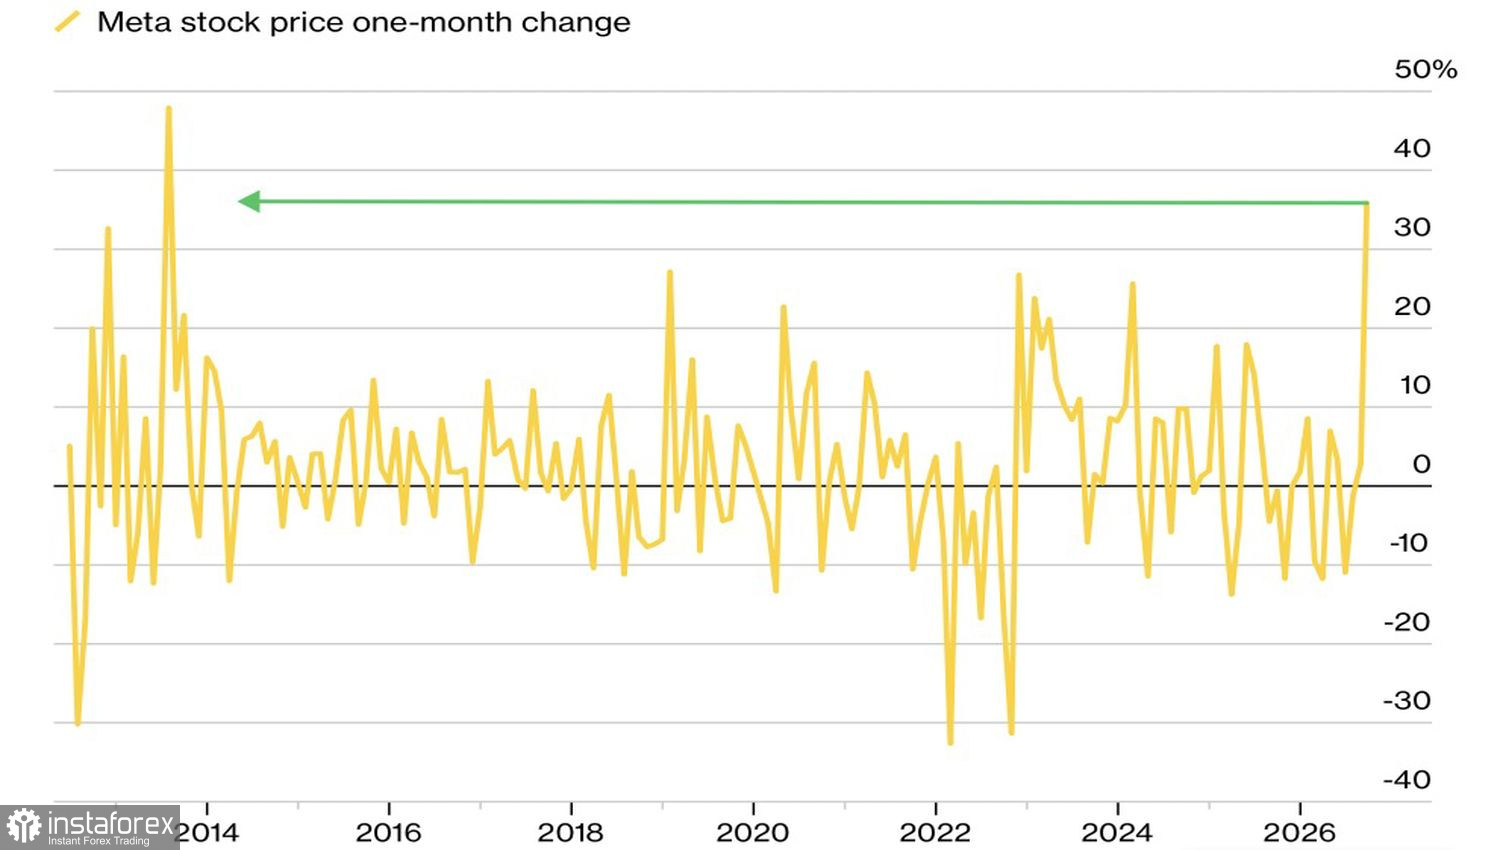
Le S&P 500 reste dans une dynamique de bras de fer. Le retour du boom de l’IA, mené par Meta Platforms et son nouvel agent d’IA, tire l’indice vers le haut. L’action Meta progresse de 36 % en septembre, signant sa meilleure performance mensuelle depuis 2013, et sa capitalisation boursière est sur le point d’atteindre 2 000 milliards de dollars.
Performance mensuelle de Meta Platforms
De l’autre côté, l’indice subit la pression des inquiétudes liées aux rendements élevés des Treasuries, à l’inflation et à la politique de la Fed. Ces forces affaiblissent les fondamentaux des actions, obligent les titres boursiers à concurrencer le marché obligataire pour attirer le capital des investisseurs et réduisent potentiellement les bénéfices des entreprises via des coûts plus élevés. Tous ces facteurs baissiers ont une racine commune — le pétrole. À l’heure actuelle, il pilote de fait les marchés.
La corrélation entre le brut et les rendements obligataires se rapproche de niveaux record. Avec les rendements à 10 ans revenus à leurs sommets de 2007 et les rendements à 30 ans à des pics inédits depuis 2004, tandis que le Brent a entamé un repli, des questions inconfortables se posent : les rendements sont-ils montés trop haut, au point de menacer non seulement les marchés actions mais aussi l’ensemble de l’économie américaine ?
Dynamiques de corrélation : rendements des Treasuries américains et pétrole
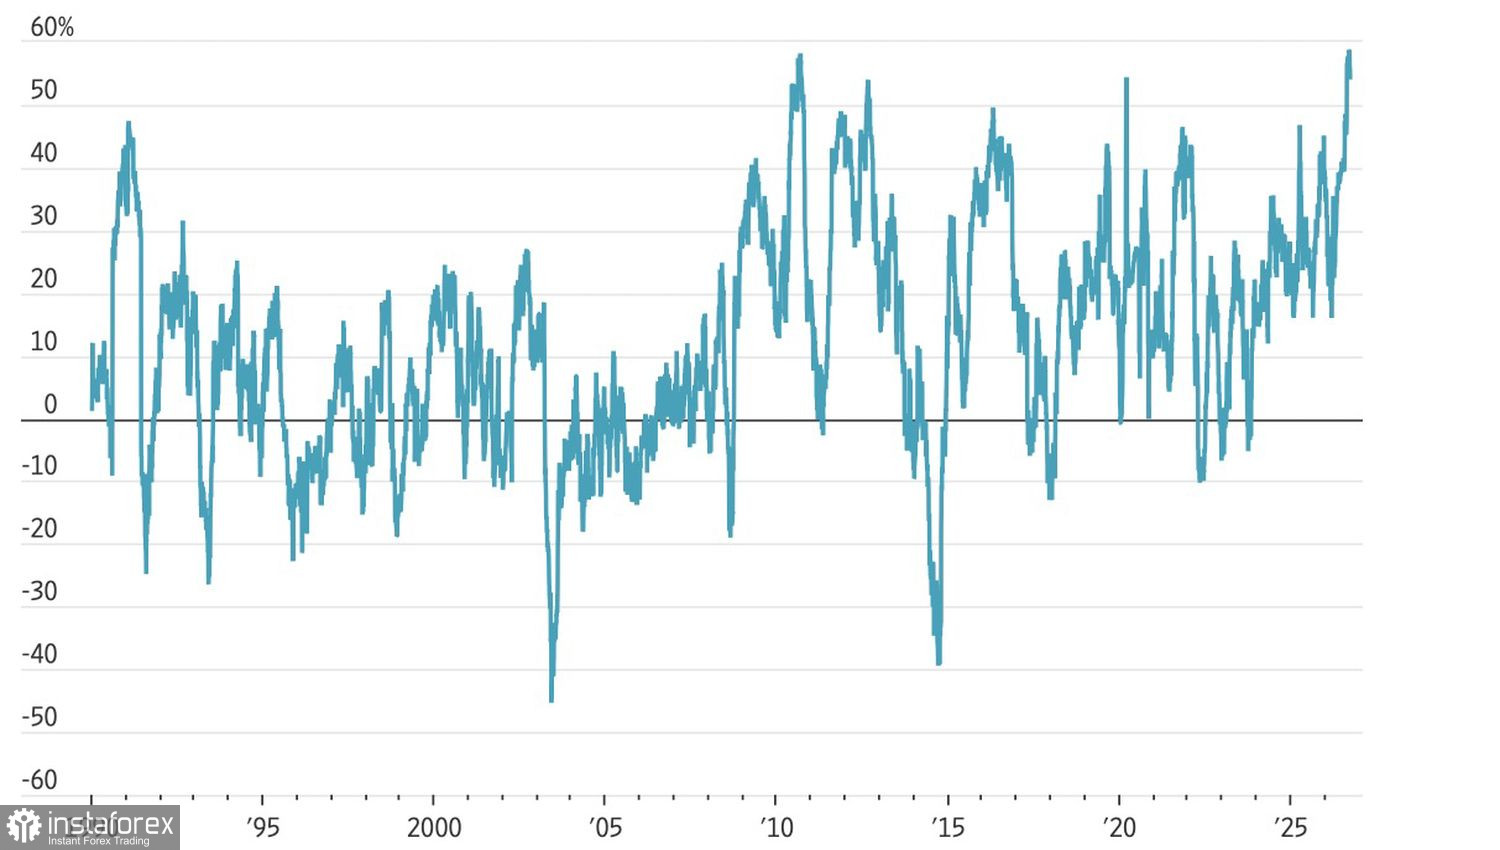
La réponse dépend de la capacité du pétrole à supporter des taux plus élevés. Grâce aux gains de productivité liés à l’IA, des taux plus élevés pourraient freiner l’économie moins fortement que par le passé. Je pense que le S&P 500 peut supporter un coût du capital plus élevé.
JP Morgan soutient que les actions peuvent encore progresser même si la hausse des rendements obligataires relève le seuil des valorisations, grâce à ce que l’on appelle un supercycle des bénéfices. Les investisseurs doivent simplement faire preuve de sélectivité dans le choix de leurs actions.
Gama Asset Management considère que, compte tenu de la forte correction sur les Treasuries, le scénario le plus probable à court terme est une phase de consolidation pour le S&P 500. L’indice pourra reprendre son rallye une fois que les rendements obligataires se seront stabilisés. Ce scénario est cohérent. La consolidation peut aussi refléter des dynamiques de rotation — un retour vers la tech au détriment des secteurs sensibles aux taux.
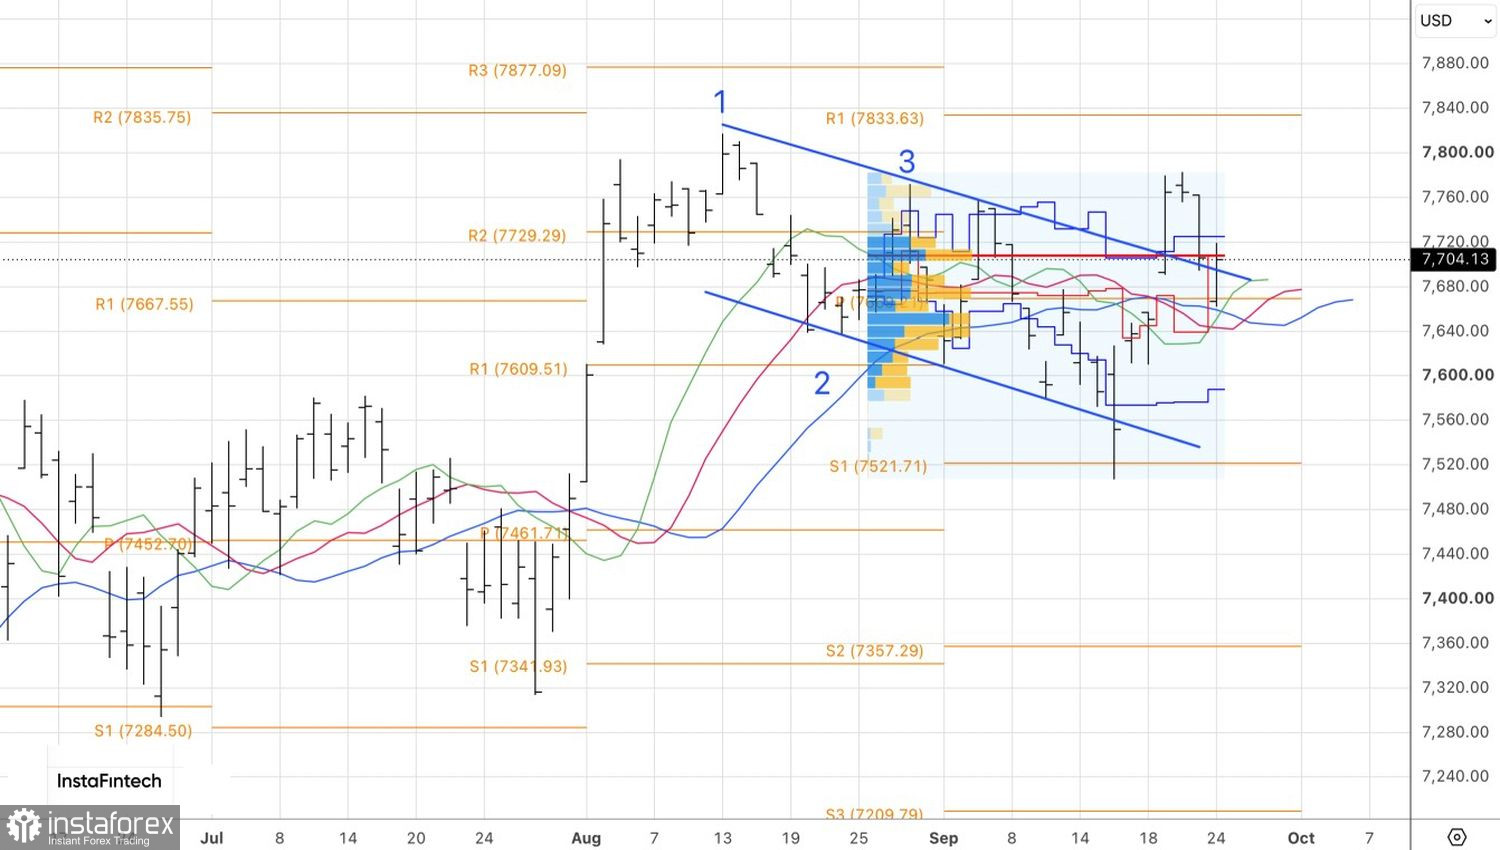
Sur le plan technique, le graphique quotidien montre que le S&P 500 défend la borne supérieure d’un canal descendant de trading. Pour conforter leur avantage, les acheteurs doivent franchir la juste valeur à 7 710, ce qui justifierait l’ajout de positions longues.

