 25.09.2026 07:20 PM
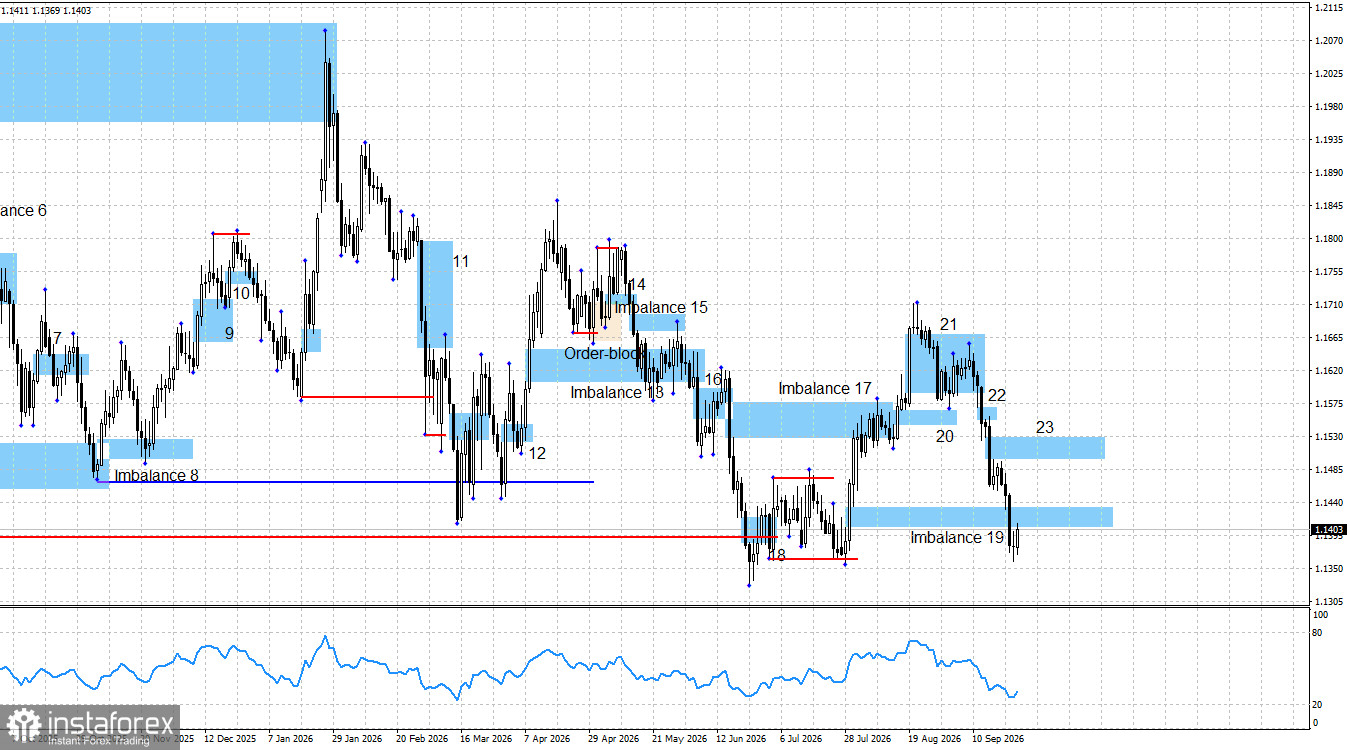
EUR/USD 貨幣對已連續 11 個交易日下跌。在這段期間,歐元累計下跌了 280 點。歐元的跌勢始於前一週,當時市場正為 FOMC 上調政策利率做準備。自那之後,在聯準會貨幣政策立場偏鷹,且 FOMC 成員每天都出面予以確認的背景下,市場持續買入美元。有趣的是,許多聯準會決策官員公開表示仍有必要進一步收緊貨幣政策,但同時卻並未明確指出利率最終可能被調升到什麼水準。目前美元的走勢,好像聯準會已經從「完全中立」立場,一口氣轉向「超級鷹派」。然而,實際情況可能只是再加息一次,然後在 2027 年啟動寬鬆循環。如果聯準會確實只打算再緊縮一次,且 12 名具投票權的 FOMC 成員都在訪談中這樣暗示,這在實質效果上,幾乎等同於聯準會已經加息一次、卻不對外明說。換言之,市場並沒有多輪升息的任何保證。
目前沒有任何事物能阻止歐元的跌勢。無論是歐洲央行更為緊縮的政策,還是歐盟公布的正面經濟數據,甚至包括技術面上的「多頭」型態,都無法扭轉局勢。Imbalance 19 已經被完全否定,因此歐元現在極有機會跌破 1.10 這一重要心理關卡。而且原本的「多頭」Imbalance 19 不只是被否定,還轉化成了一個「空頭」的反轉不平衡區。現在,它與 Imbalance 23 一樣,都是「空頭」型態。也就是說,目前交易者有兩個適合佈局空單的關注區域。多方唯一的優勢,是價格接近前兩個波段低點一帶,那里可能成為回補流動性、引發反彈的區域。
上週,FOMC 釋出願意持續收緊貨幣政策的訊號,這一點就足以引發大規模的空頭推進。即便聯準會已在 9 月收緊貨幣政策,並且可能在 11 月或 12 月再次行動,我仍看不出還有什麼新的因素,能迫使交易者繼續積極買進美元。過去幾週美元表現確實相當強勢,但在這段期間,到底是哪些因素在支撐它?只有 FOMC 的貨幣緊縮,沒有其他東西嗎?
整體來看,在我看來,目前的資訊面仍然偏向多頭一方。儘管聯準會展現出更鷹派的貨幣政策立場,但匯率走勢並非只由這一項因素決定。我想提醒的是,美國公債殖利率正創下歷史新高,這對財政預算構成沈重壓力;美國經濟在過去幾個季度已明顯放緩;到了 2026 年,Donald Trump 又重新與世界多國爆發貿易與非貿易衝突;同時,美股市場也因為以信貸為槓桿、瘋狂湧入從事 AI 開發的科技公司,而持續引發嚴重隱憂。
目前的技術面結構顯示,空頭動能仍有延續空間。儘管過去三週價格波動相當矛盾、凌亂,但交易者現在至少有兩個利於佈局空單的關注區域。多頭只能寄望於 7 月 28 日與 6 月 24 日的低點區域,那里可能成為回補流動性、進而觸發一波多頭推進的起點。
上週五的基本面表現相當疲弱,再次無法引起市場興趣。美國最重要的耐久財訂單報告略優於預期,因此空頭今天得以延續攻勢。不過,今日匯價對 Imbalance 19 進行了一波修正性回調,從該區域可能在下週出現反應,並重新恢復下行趨勢。
到了 2026 年,多頭仍有許多理由發動反攻。就結構與長線格局而言,Trump 的政策走向,去年曾導致美元大幅走弱,至今並未出現根本性改變。目前來看,除了 FOMC 的鷹派立場之外,我並未看到有什麼重要因素能為美元提供持續支撐。曾在 2026 年上半年大部分時間裡支撐美元需求的地緣政治因素,如今也已不再發揮同樣的效果。
美國與歐盟經濟數據日曆:
9 月 28 日的經濟數據日曆中沒有重要事件。週一的基本面預計不會對市場情緒產生影響。
EUR/USD 走勢預測與交易建議:
在我看來,該貨幣對仍處於一個「多頭」趨勢的形成過程中,只不過這個趨勢已經停頓了一整年。大約六個月前,訊息與情緒面明顯轉為有利空頭,但從結構上來說,這個趨勢本身還不能被視為被取消或結束。從長期來看,我會說該貨幣對目前是在一個區間盤整之中。而區間盤整並不代表更大級別「多頭」趨勢的失效。因此,多頭在 2026 年仍有機會重啟攻勢,但他們唯一的進場機會,仍在 1.1354 與 1.1325 這兩個低點一帶——那裡可能成為回補流動性、觸發多頭反攻的區域。空頭目前則擁有 Imbalance 19 與 23 這兩個區域,可以據此開立新的空單。不過,在我看來,目前的這一波走勢對交易者而言風險較高,因為它缺乏明確且充足的基本面理由支撐。美元確實有可能將 EUR/USD 壓低到 1.10 以下,但促成如此跌勢的邏輯與理由仍然過於矛盾。


