Voir aussi
 25.09.2026 12:43 AM
Plus vite, plus haut, plus fort ! L’EUR/USD plonge, car la Réserve fédérale devrait resserrer sa politique monétaire plus rapidement que la Banque centrale européenne. Les rendements des Treasuries sont plus élevés que ceux de leurs homologues allemands. L’économie américaine apparaît plus solide que celle de la zone euro. Ces facteurs, associés à la montée des risques politiques en Allemagne et en France et au spectre d’une crise énergétique comme en 2022, ne laissent aucune chance à l’euro face au dollar. Combien de temps la monnaie régionale va-t-elle encore être malmenée ?
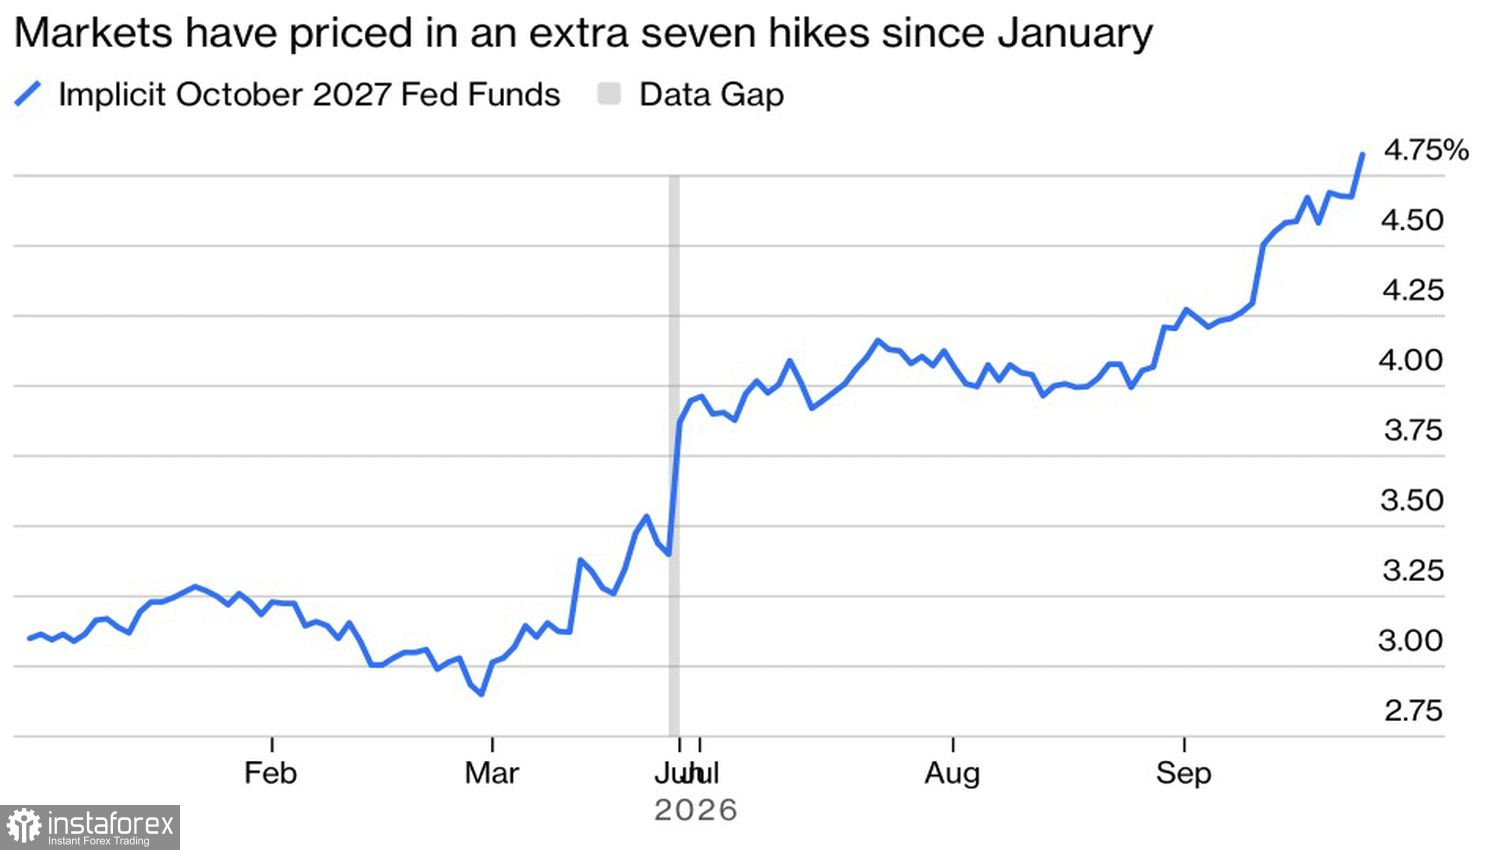
Après la publication des données sur l’activité des entreprises et la rhétorique agressive des membres du FOMC, la probabilité d’une hausse du taux des fed funds en octobre est passée de 55 % à 70 %. La probabilité d’un resserrement de la BCE au cours du même mois est de 51 %. Cela reflète un rythme de durcissement monétaire plus rapide de la Fed. Les marchés de dérivés anticipent une hausse des coûts d’emprunt jusqu’à 4,75 % en fin de cycle.
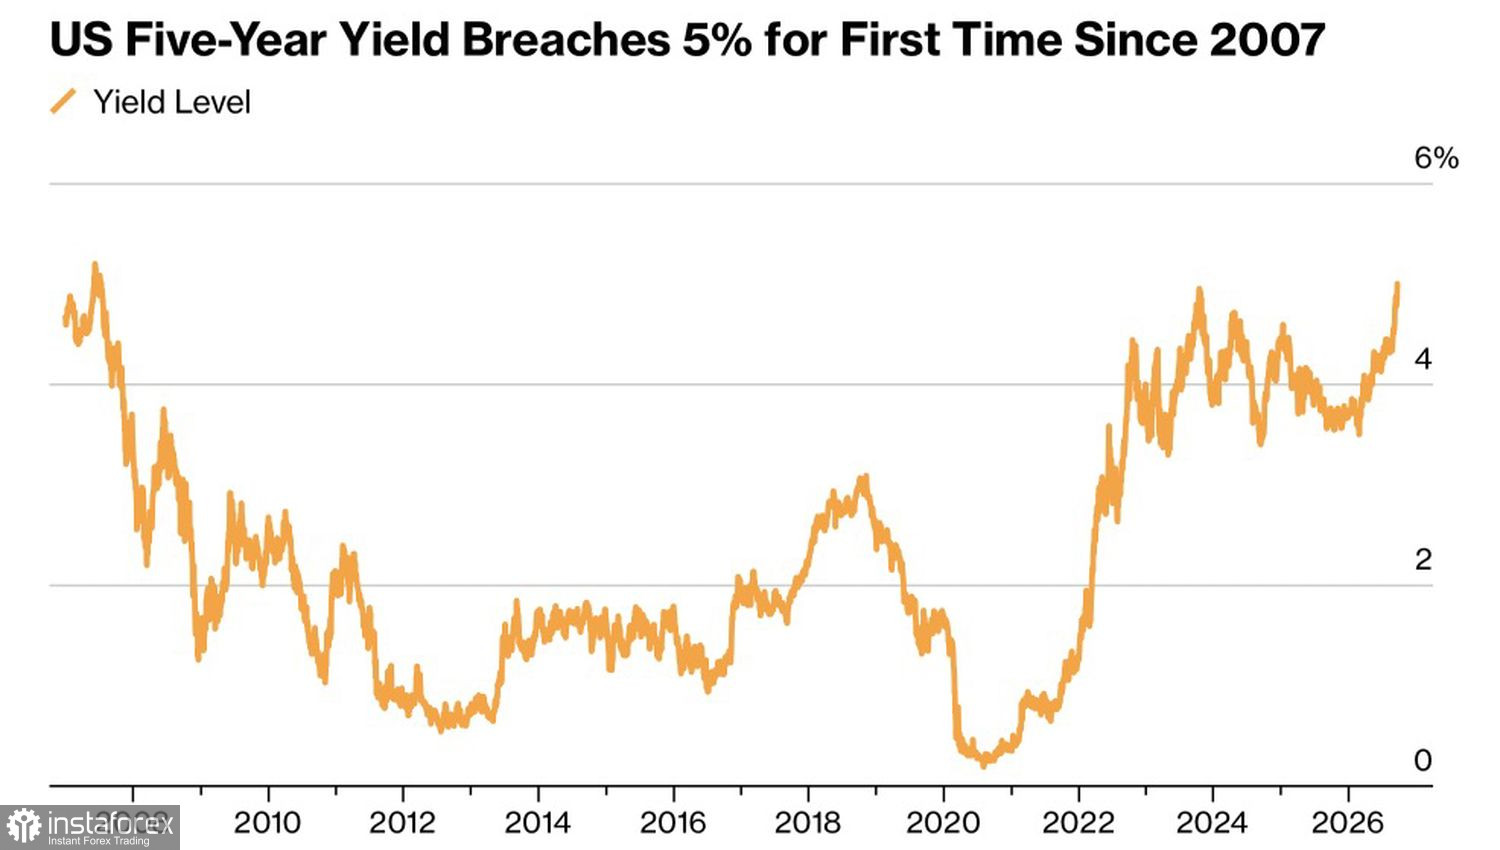
La remontée des rendements des bons du Trésor américain à 10 ans à des niveaux plus vus depuis 2007, et des rendements à 30 ans à des pics inédits depuis 2004, indique que les actifs américains sont plus attrayants que les actifs européens. Il est à noter que Kevin Warsh y a contribué. Les hausses de taux de la Fed ont levé l’une des principales contraintes à l’achat de dollars : la crainte que la banque centrale cède aux pressions de la Maison-Blanche et modifie sa politique. Cela a inversé une partie de la prime de risque intégrée au billet vert après l’annonce en août par le Trésor d’un programme de rachat d’obligations.
Une attractivité accrue des actifs américains par rapport aux actifs européens signifie que les capitaux s’orientent de l’UE vers les États-Unis, ce qui constitue un vent arrière pour les vendeurs de EUR/USD.
Bien que l’activité économique de la zone euro ait bondi à un plus haut de trois ans, les indices des directeurs d’achats (PMI) américains ont, eux, atteint un plus haut de cinq ans. Les États-Unis apparaissent plus solides que la zone euro et, conformément aux principes de base de l’analyse fondamentale, une économie forte soutient une monnaie forte. Plus le PIB est robuste, plus la banque centrale peut relever ses taux. C’est un argument solide en faveur de la poursuite du repli de l’EUR/USD.
Enfin, les États-Unis ne sont pas confrontés aux mêmes problèmes que l’Europe. Les chefs de gouvernement en Allemagne et en France pourraient être contraints de quitter le pouvoir, ce qui déclencherait des sorties de capitaux et une pression accrue sur l’euro. De plus, la hausse des prix du pétrole, du gaz et des produits raffinés rappelle la crise énergétique de 2022, lorsque l’EUR/USD était tombé sous la parité.
Ainsi, le dollar américain surperforme l’euro sur de nombreux paramètres, ce qui soutient la pérennité de la tendance baissière sur la paire de devises majeure.
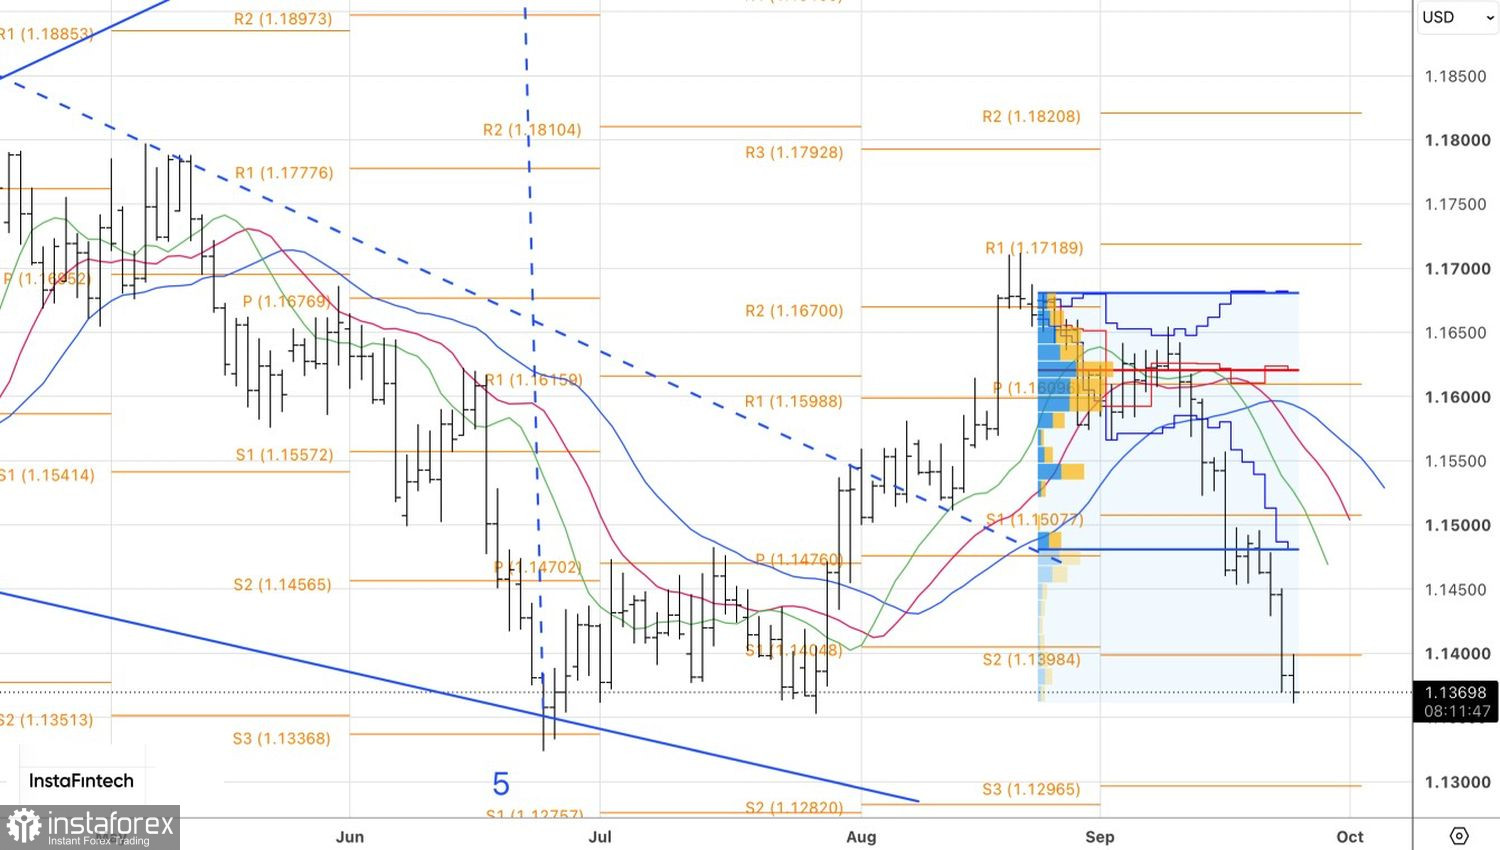
D’un point de vue technique, sur le graphique journalier, le premier des deux objectifs de vente précédemment indiqués à 1,14 et 1,13 a été atteint. Tant que l’euro s’échange sous 1,14 dollar, l’accent doit rester mis sur les ventes.

